홈세무·회계
세무·회계
세금·신고·장부·비용처리
- [세금 기초 06] 전자세금계산서 발급 의무 대상|개인사업자 8천만원 기준과 가산세전자세금계산서 발급 의무 대상은 법인과 직전 연도 공급가액 8천만원 이상 개인사업자입니다. 의무가 시작되는 날, 발급 다음 날까지 국세청 전송, 종이로 발급했을 때 1% 가산세, 건당 200원 세액공제까지 부가가치세법 원문으로 정리했습니다.2026.10.13세무·회계 실무 가이드
- [세금 기초 05] 장부 안 쓰면 생기는 일|기장세액공제 20%·무기장가산세 20%·증빙 5년 보관장부를 쓰지 않으면 무기장가산세가 붙고, 간편장부대상자가 복식부기로 쓰면 기장세액공제를 받습니다. 산출세액 20% 기준과 소규모사업자 제외, 증빙서류 5년 보관까지 소득세법 원문과 국세청 안내로 정리했습니다.2026.10.05세무·회계 실무 가이드
- [인건비 세금 01] 프리랜서 3.3% 원천징수|사업소득 3%+지방세 0.3%·다음 달 10일·간이지급명세서프리랜서 3.3% 원천징수는 사업소득세 3%와 지방소득세 0.3%를 떼고 지급하는 것입니다. 100만원이면 3만3천원을 떼고 96만7천원을 주고, 다음 달 10일까지 납부, 다음 달 말일까지 간이지급명세서를 냅니다. 대상 용역, 반기납부, 늦으면 붙는 가산세까지 소득세법 원문으로 정리했습니다.2026.09.27세무·회계 실무 가이드
- [세금 기초 04] 매입세액 불공제 항목|부가세 공제 안 되는 경우와 승용차·접대비·등록 전 매입매입세액 불공제 항목을 부가가치세법 제39조 원문으로 정리했습니다. 세금계산서 누락, 사업과 무관한 지출, 8인승 이하 승용차, 접대비, 면세사업·토지, 사업자등록 전 매입까지 부가세 공제가 안 되는 경우와 예외, 카드 영수증 공제 조건을 사례로 설명합니다.2026.09.24세무·회계 실무 가이드
- [세금 기초 03] 간이과세자 기준과 일반과세자 차이|1억400만원·4,800만원·세금 계산간이과세자는 직전 연도 공급대가가 1억 400만원 미만인 개인사업자입니다. 세금은 공급대가 × 업종별 부가가치율 × 10%로 계산하고, 4,800만원 미만이면 납부가 면제되며 세금계산서 대신 영수증만 발급합니다. 안 되는 업종, 일반과세자와 세금·환급 비교, 전환 시기, 간이과세 포기까지 부가가치세법 원문으로 정리했습니다.2026.09.21세무·회계 실무 가이드
- [세금 기초 02] 부가세 예정고지란?|대상·납부기한·예정신고로 줄이는 기준부가세 예정고지는 직전 과세기간 납부세액의 50%입니다. 2026년 제2기 납부기한은 10월 26일. 고지 대상과 제외 기준, 매출이 줄었을 때 예정신고로 전환하는 요건까지 정리했습니다.2026.09.19세무·회계 실무 가이드
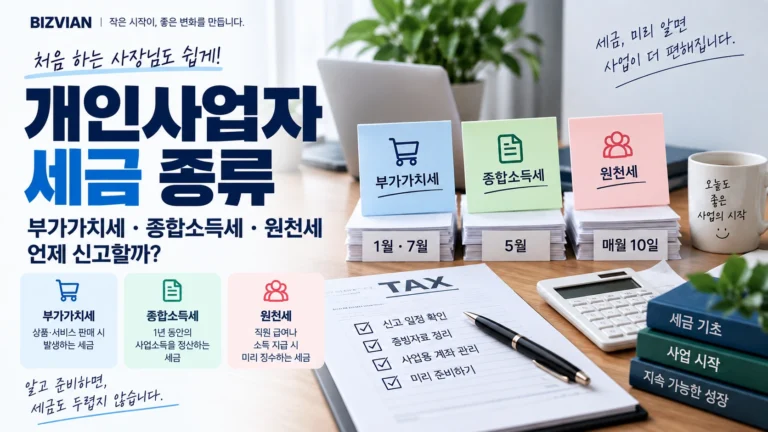
- [세금 기초 01] 개인사업자 세금 종류|부가가치세·종합소득세·원천세 언제 신고할까?개인사업자 세금 종류는 크게 부가가치세, 종합소득세, 원천세 세 가지입니다. 각각 신고 시기가 다르기 때문에 연간 일정으로 묶어서 기억하는 편이 낫습니다.2026.09.14세무·회계 실무 가이드