이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
※ 2026년 9월 27일 기준
가게 로고를 디자이너에게 맡기거나, 강사를 불러 직원 교육을 하거나, 번역을 외부에 맡기고 돈을 줄 때 “3.3% 떼고 주세요”라는 말을 듣습니다. 왜 떼는지, 뗀 돈은 어디로 가는지 모르면 나중에 가산세를 맞습니다.
프리랜서 3.3%는 사장님이 프리랜서 대신 세금을 미리 떼어 나라에 내는 원천징수입니다. 핵심은 세 가지입니다.
- 원천징수대상 사업소득을 지급하는 사업자는 3%를 소득세로 떼야 합니다(소득세법 제127조 제1항 제3호, 제129조 제1항 제3호)
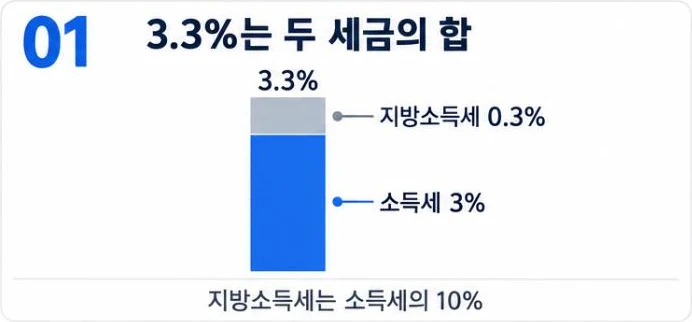
- 그 소득세의 10%를 개인지방소득세로 함께 뗍니다. 그래서 합계 3.3%입니다(지방세법 제103조의13 제1항)
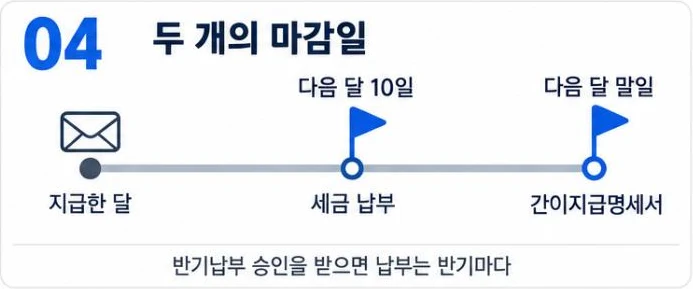
- 뗀 세금은 다음 달 10일까지 내고, 간이지급명세서는 다음 달 말일까지 냅니다(소득세법 제128조 제1항, 제164조의3 제1항)
사업자가 내는 세금 전체 그림은 개인사업자 세금 종류에서 먼저 보셔도 좋습니다.
프리랜서 3.3% 원천징수 한눈에 보기
| 항목 | 기준 | 근거 |
|---|---|---|
| 떼는 사람 | 사업자, 법인, 국가·지자체 등 | 소득세법 시행령 제184조 제3항 |
| 대상 소득 | 부가세 면세 인적용역·의료보건용역의 사업소득 | 시행령 제184조 제1항 |
| 소득세 | 지급액의 3% | 소득세법 제129조 제1항 제3호 |
| 지방소득세 | 소득세의 10% (지급액의 0.3%) | 지방세법 제103조의13 제1항 |
| 납부 | 뗀 달의 다음 달 10일 | 소득세법 제128조 제1항 |
| 반기납부 | 상시고용 20명 이하 + 승인 → 반기 다음 달 10일 | 제128조 제2항, 시행령 제186조 |
| 간이지급명세서 | 지급한 달의 다음 달 말일 | 제164조의3 제1항 |
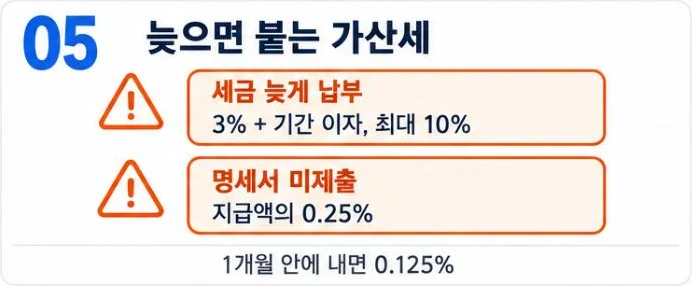
| 늦게 내면 | 3% + 기간 이자, 최대 10%(1·2호 합) | 국세기본법 제47조의5 |
3.3% 원천징수란 — 3%는 소득세, 0.3%는 지방소득세
원천징수는 돈을 주는 사람이 세금을 먼저 떼어 대신 내는 제도입니다. 소득세법 제127조 제1항은 “대통령령으로 정하는 사업소득”을 지급하는 자에게 원천징수 의무를 지웁니다.
세율은 제129조 제1항 제3호입니다.
원천징수대상 사업소득에 대해서는 100분의 3.
여기에 지방세법 제103조의13 제1항이 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 떼게 합니다. 3%의 10%는 0.3%이므로, 합쳐서 3.3%가 됩니다.
뗀 3.3%는 프리랜서가 낼 세금을 미리 낸 것입니다. 프리랜서는 다음 해 5월 종합소득세를 신고할 때 이 금액을 기납부세액으로 뺍니다.
3.3% 원천징수 대상 — 인적용역을 파는 프리랜서
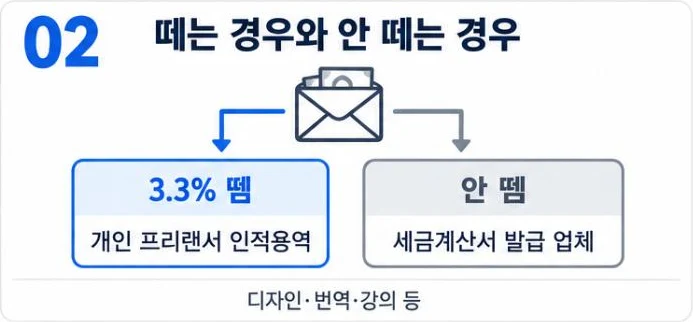
모든 외주비가 3.3% 대상은 아닙니다. 소득세법 시행령 제184조 제1항은 원천징수대상 사업소득을 부가가치세법 제26조 제1항 제5호(의료보건용역)와 제15호(저술가 등의 인적용역) 에서 생기는 소득으로 정합니다.
인적용역의 범위는 부가가치세법 시행령 제42조에 있습니다. 개인이 물적 시설 없이, 근로자를 고용하지 않고, 독립된 자격으로 제공하는 용역입니다. 사장님이 자주 맡기는 예는 이렇습니다.
- 도안·삽화·만화 (가목) — 로고·일러스트 디자인
- 연예 관련 촬영·녹음·조명 (나목) — 홍보 영상 촬영
- 교정·번역 (자목) — 상세페이지 번역
- 다수에게 하는 강연 (차목) — 직원 교육 강사
- 일의 성과에 따라 받는 수당 (파목)
반대로 사업자등록을 하고 세금계산서를 발급하는 업체에 대금을 주는 것은 원천징수 대상 인적용역이 아닙니다. 이때는 세금계산서를 받습니다.
또 떼는 쪽은 사업자, 법인, 국가·지방자치단체 등입니다(시행령 제184조 제3항). 사업자가 아닌 개인이 친구에게 디자인을 맡기는 경우는 여기에 해당하지 않습니다.
프리랜서 3.3% 계산법 — 100만원이면 96만7천원
계산은 지급액을 기준으로 합니다.
| 항목 | 계산 | 금액 (지급액 100만원) |
|---|---|---|
| 소득세 | 100만원 × 3% | 30,000원 |
| 지방소득세 | 30,000원 × 10% | 3,000원 |
| 원천징수 합계 | 33,000원 | |
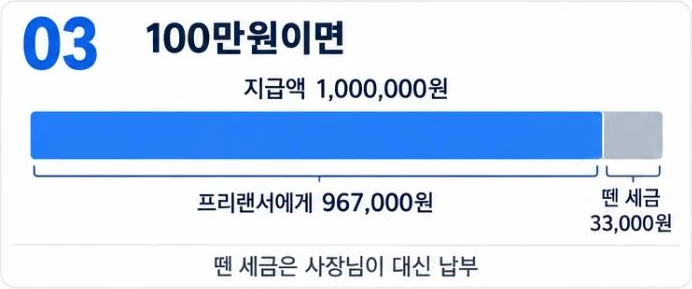
| 프리랜서 실수령액 | 100만원 − 33,000원 | 967,000원 |
사장님은 프리랜서에게 967,000원을 보내고, 떼어 둔 33,000원은 다음 달 10일까지 납부합니다. 소득세 3만원은 세무서에, 지방소득세 3천원은 지방자치단체에 냅니다.
지급할 때는 원천징수영수증을 프리랜서에게 발급해야 합니다(소득세법 제144조 제1항).
원천세 신고와 납부 — 다음 달 10일, 반기납부도 가능
소득세법 제128조 제1항입니다.
원천징수의무자는 원천징수한 소득세를 그 징수일이 속하는 달의 다음 달 10일까지 … 납부하여야 한다.
9월 20일에 프리랜서에게 지급했다면 10월 10일까지 냅니다. 개인지방소득세도 같은 날까지 냅니다(지방세법 제103조의13 제2항).
반기납부도 있습니다. 직전 연도 상시고용인원이 20명 이하인 원천징수의무자(금융·보험업 제외)가 관할 세무서장의 승인을 받으면, 반기(1~6월, 7~12월)에 뗀 세금을 반기 마지막 달의 다음 달 10일(7월 10일, 1월 10일)까지 한 번에 낼 수 있습니다(제128조 제2항, 시행령 제186조 제1항). 신청은 반기납부를 하려는 반기의 직전 달에 합니다(시행령 제186조 제3항).
직원 급여에서 떼는 원천세도 같은 일정입니다. 첫 직원을 뽑을 때의 흐름은 첫 직원 채용 — 계약·4대보험·급여에 정리했습니다.
간이지급명세서 — 매달, 다음 달 말일까지
세금을 내는 것과 별개로, 누구에게 얼마를 줬는지를 신고하는 서류가 지급명세서입니다. 원천징수대상 사업소득은 간이지급명세서를 소득 지급일이 속하는 달의 다음 달 말일까지 내야 합니다(소득세법 제164조의3 제1항 제2호).
9월 20일에 지급했다면 간이지급명세서는 10월 31일까지입니다. 매달 간이지급명세서를 냈다면 그 부분은 연간 지급명세서(다음 연도 3월 10일)를 낸 것으로 봅니다(제164조 제7항).
폐업하면 폐업일이 속하는 달의 다음 달 말일까지 냅니다(제164조의3 제1항 괄호). 폐업 때 챙길 신고는 폐업 신고 절차와 부가세 확정신고를 참고하세요.
늦거나 빠뜨리면 — 가산세 두 가지
① 원천세를 늦게 내면 — 국세기본법 제47조의5 제1항의 원천징수 등 납부지연가산세입니다.
- 안 낸 세액의 3%
- 여기에 법정납부기한 다음 날부터 납부일까지 기간에 대해 대통령령으로 정한 이자율만큼
- 두 금액을 합해 안 낸 세액의 10%가 한도입니다(전체 한도 50%)
② 간이지급명세서를 안 내면 — 소득세법 제81조의11 제1항 제1호 나목입니다.
- 제출하지 않은 지급금액의 0.25%(1만분의 25)
- 기한이 지난 뒤 1개월 안에 내면 0.125%(10만분의 125)
100만원을 지급하고 간이지급명세서를 빠뜨리면 2,500원, 한 달 안에 내면 1,250원입니다. 금액은 작아 보여도 지급 건이 쌓이면 커지고, 프리랜서의 종합소득세 신고에도 영향이 갑니다.
3.3% 원천징수 사례 — 로고 디자인 150만원
카페를 운영하는 E 사장님(개인사업자)이 사업자등록이 없는 프리랜서 디자이너에게 로고 제작을 맡기고 10월 15일에 150만원을 주기로 했습니다.
- 대상 확인 — 개인이 물적 시설·직원 없이 도안 용역을 제공하므로 인적용역, 원천징수대상 사업소득입니다(시행령 제184조 제1항, 부가가치세법 시행령 제42조 제1호 가목)
- 계산 — 소득세 45,000원 + 지방소득세 4,500원 = 49,500원. 디자이너에게 1,450,500원을 보냅니다
- 영수증 — 원천징수영수증을 디자이너에게 줍니다(제144조 제1항)
- 납부 — 49,500원을 11월 10일까지 냅니다(제128조 제1항). 반기납부 승인을 받았다면 다음 해 1월 10일까지 냅니다
- 신고 — 간이지급명세서를 11월 30일까지 냅니다(제164조의3 제1항)
프리랜서 3.3% 체크리스트
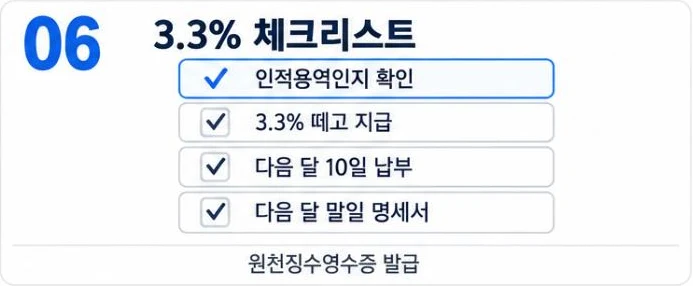
- 맡긴 일이 인적용역인지, 상대가 세금계산서를 발급하는 사업자인지 먼저 확인했는지
- 지급액의 3.3%를 떼고 보냈는지 (소득세 3% + 지방소득세 0.3%)
- 원천징수영수증을 발급했는지
- 뗀 세금을 다음 달 10일까지 냈는지 (반기납부 승인 여부 확인)
- 간이지급명세서를 다음 달 말일까지 냈는지
- 프리랜서의 이름·주민등록번호·지급액을 정확히 적었는지
자주 묻는 질문 (FAQ)
프리랜서 3.3%는 왜 떼나요?
프리랜서가 낼 소득세를 돈을 주는 사업자가 미리 떼어 대신 내는 원천징수입니다. 원천징수대상 사업소득은 3%(소득세법 제129조 제1항 제3호), 여기에 그 10%인 개인지방소득세 0.3%(지방세법 제103조의13 제1항)를 더해 3.3%입니다.
3.3% 원천징수는 어떻게 계산하나요?
지급액에 3%를 곱해 소득세, 그 소득세에 10%를 곱해 지방소득세를 구합니다. 100만원이면 30,000원 + 3,000원 = 33,000원을 떼고 967,000원을 지급합니다.
원천세 신고와 납부는 언제까지인가요?
원천징수한 달의 다음 달 10일까지입니다(소득세법 제128조 제1항). 상시고용인원 20명 이하로 반기납부 승인을 받았다면 반기 마지막 달의 다음 달 10일까지 낼 수 있습니다(제128조 제2항, 시행령 제186조).
간이지급명세서는 언제 내나요?
원천징수대상 사업소득은 소득 지급일이 속하는 달의 다음 달 말일까지 냅니다(소득세법 제164조의3 제1항 제2호). 간이지급명세서를 낸 부분은 연간 지급명세서를 낸 것으로 봅니다(제164조 제7항).
세금계산서를 발급하는 업체에도 3.3%를 떼나요?
아닙니다. 원천징수대상 사업소득은 부가가치세가 면제되는 인적용역·의료보건용역에서 생기는 소득입니다(시행령 제184조 제1항). 세금계산서를 발급하는 과세사업자에게는 세금계산서를 받고 대금을 지급합니다.
사업자가 아닌 개인도 3.3%를 떼야 하나요?
원천징수대상 사업소득의 원천징수의무자는 사업자, 법인세 납세의무자, 국가·지방자치단체 등입니다(시행령 제184조 제3항). 사업을 하지 않는 개인이 사적으로 맡긴 일에는 해당하지 않습니다.
원천세를 늦게 내면 가산세가 얼마인가요?
안 낸 세액의 3%에 법정납부기한 다음 날부터 납부일까지의 이자 상당액을 더합니다. 두 금액의 합은 안 낸 세액의 10%가 한도입니다(국세기본법 제47조의5 제1항).
간이지급명세서를 안 내면 어떻게 되나요?
제출하지 않은 지급금액의 0.25%가 가산세입니다. 기한이 지난 뒤 1개월 안에 내면 0.125%로 줄어듭니다(소득세법 제81조의11 제1항 제1호 나목).
원천징수영수증은 꼭 줘야 하나요?
네. 원천징수대상 사업소득을 지급할 때 원천징수영수증을 사업소득자에게 발급해야 합니다(소득세법 제144조 제1항).
프리랜서는 3.3% 떼이면 세금이 끝나나요?
아닙니다. 3.3%는 미리 낸 세금입니다. 프리랜서는 다음 해 종합소득세를 신고하면서 실제 세액과 비교해 더 내거나 돌려받습니다.
근거 법령·자료
조문은 국가법령정보센터 원문으로 확인했습니다. 이름을 누르면 원문으로 이동합니다.
- 소득세법 제81조의11, 제127조, 제128조, 제129조, 제144조, 제164조, 제164조의3
- 소득세법 시행령 제184조, 제186조
- 지방세법 제103조의13
- 부가가치세법 시행령 제42조
- 국세기본법 제47조의5
※ 이 글은 2026년 9월 27일 기준 법령 원문을 확인해 작성했습니다. 고용관계가 없는 개인 프리랜서에게 대가를 줄 때를 기준으로 썼습니다. 실제로 근로자처럼 일하는 경우 소득 구분이 달라질 수 있으니 세무서나 세무 전문가에게 확인하시기 바랍니다.
답글 남기기